Les désordres liés aux sols argileux : que faire ?
Chaque été plus sec laisse derrière lui des milliers de maisons fissurées. Le retrait-gonflement des argiles, longtemps considéré comme un aléa secondaire, est devenu en 2026 le premier poste d'indemnisation du régime des catastrophes naturelles. Nouvelle carte d'exposition, surprime d'assurance relevée, règles d'indemnisation réécrites : voici ce que tout propriétaire d'une maison individuelle doit savoir, et ce que les avocats de l'ANADIC peuvent faire pour lui.
Un phénomène discret devenu la première cause de sinistre climatique en France
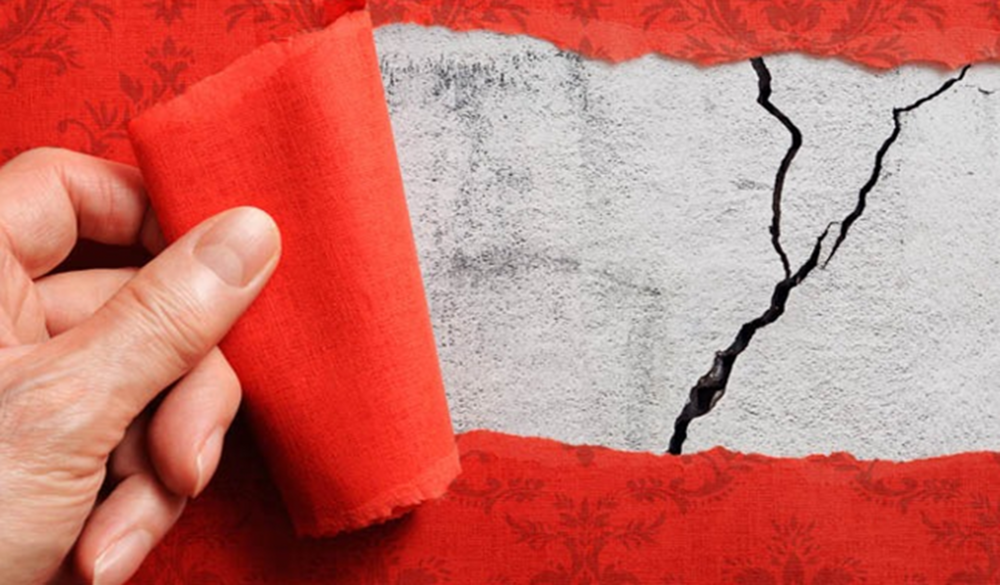
Le mécanisme est simple et redoutable. Les sols argileux se comportent comme une éponge : gorgés d'eau en hiver, ils gonflent ; desséchés en été, ils perdent du volume et se rétractent. Une maison dont les fondations reposent sur un tel sol subit alors des mouvements différentiels : un angle s'affaisse pendant que l'autre reste en place. Les murs se fissurent en escalier, les portes ne ferment plus, les dallages se soulèvent, les canalisations enterrées se rompent.
Ce phénomène n'est pas nouveau. Ce qui est nouveau, c'est sa fréquence. Les sécheresses de 2018, 2019, 2020, 2022 et 2025 se sont enchaînées à un rythme que les constructions des années 1970 à 2000, bâties sur des fondations superficielles, n'ont jamais été conçues pour supporter.
Les chiffres donnent la mesure du basculement. Selon le BRGM et la Mission risques naturels, environ 240 000 sinistres liés au retrait-gonflement des argiles ont été déclarés entre 2018 et 2022, soit 58 % de tous les sinistres de ce type enregistrés depuis 1989. La Caisse centrale de réassurance, qui porte avec l'État le régime des catastrophes naturelles, a chiffré à 482 millions d'euros le coût de la seule sécheresse de 2025, et a provisionné 500 millions d'euros dès le premier semestre 2026 dans la crainte d'une année record. Le coût moyen d'un sinistre argile est estimé à environ 24 000 euros, soit le double d'une inondation, et les reprises en sous-œuvre les plus lourdes dépassent couramment 100 000 euros.
La nouvelle carte d'exposition de 2026 : plus de la moitié du territoire concernée
Pour tenir compte de cette sinistralité, l'État a demandé au BRGM d'actualiser la carte nationale d'exposition au retrait-gonflement des argiles, qui datait de 2020. Le résultat, officialisé par un arrêté du 9 janvier 2026, est sans appel : 55 % du territoire métropolitain est désormais classé en exposition moyenne ou forte, contre 48 % auparavant. Environ 4 000 communes supplémentaires entrent dans le zonage, et plus de dix millions de maisons individuelles sont concernées. Le Centre-Val de Loire, la Bourgogne-Franche-Comté, l'Auvergne-Rhône-Alpes, le Grand Est et l'Île-de-France sont les régions où la progression est la plus marquée. La Bretagne, à sol majoritairement granitique, reste globalement moins exposée, mais certains secteurs du bassin de Rennes et du sud du Morbihan figurent en exposition moyenne.
Cette carte n'est pas qu'un document d'information. Depuis le 1er juillet 2026, elle s'applique aux obligations créées par la loi ELAN (article 68, codifié aux articles L. 132-4 et suivants du code de la construction et de l'habitation) : dans les zones d'exposition moyenne ou forte, le vendeur d'un terrain constructible non bâti doit fournir une étude géotechnique préalable annexée à la promesse et à l'acte de vente, et le constructeur d'une maison individuelle doit soit réaliser une étude géotechnique de conception, soit mettre en œuvre des techniques de construction adaptées au risque. Chacun peut vérifier le classement de sa parcelle sur le site Géorisques (www.georisques.gouv.fr).
Parallèlement, l'État a lancé à l'automne 2025 un fonds de prévention doté de 30 millions d'euros, expérimenté dans onze départements, pour financer diagnostics et travaux préventifs (gestion des eaux pluviales, écrans anti-racines, protection des abords) dans les zones les plus exposées.
L'inquiétude des assureurs, et son prix pour les assurés
Le régime français des catastrophes naturelles repose sur la solidarité : chaque contrat multirisques habitation comporte obligatoirement une garantie catastrophe naturelle, financée par une surprime identique pour tous, et l'État réassure le système en dernier ressort par l'intermédiaire de la Caisse centrale de réassurance. Ce mécanisme, conçu en 1982, a été construit pour des événements ponctuels. Il absorbe mal un aléa qui revient chaque année et qui touche des millions de biens.
La conséquence a été immédiate pour les ménages. Après huit années de déficit technique de la Caisse centrale de réassurance, la surprime catastrophe naturelle est passée de 12 % à 20 % de la prime au 1er janvier 2025 (arrêté du 28 décembre 2023), avec plein effet sur les contrats renouvelés en 2026. Combinée à la hausse des sinistres climatiques, elle explique une bonne part de l'augmentation des primes d'assurance habitation, de l'ordre de 13 % en un an selon les comparateurs.
L'inquiétude des assureurs se manifeste aussi de façon plus insidieuse. D'abord par la sélectivité des arrêtés de reconnaissance : en Centre-Val de Loire, pour l'année 2025, 52 communes ont été reconnues en état de catastrophe naturelle, mais une centaine d'autres ont été déboutées, laissant leurs habitants sans aucune indemnisation. Ensuite par la rigueur accrue des expertises, désormais encadrées par le décret du 3 décembre 2024, qui a précisément été pris pour mettre fin à certaines pratiques abusives. Enfin par la tentation, pour certains assureurs, de se désengager des zones les plus exposées ou d'en relever fortement les primes, ce que les pouvoirs publics observent avec attention.
Le parcours du propriétaire sinistré, réformé en 2024
Le droit de l'indemnisation des sinistres sécheresse a été profondément réécrit par la loi du 28 décembre 2021, dite loi Baudu, puis par l'ordonnance n° 2023-78 du 8 février 2023 et son décret d'application n° 2024-82 du 5 février 2024, applicables aux sinistres survenus depuis le 1er janvier 2024.
Ce qui a été amélioré pour les sinistrés
- Le délai pour déclarer le sinistre à l'assureur après la publication de l'arrêté au Journal officiel est porté de 10 à 30 jours.
- La prescription de l'action contre l'assureur, pour ce phénomène, est portée de deux à cinq ans.
- Les critères météorologiques de reconnaissance de l'état de catastrophe naturelle ont été assouplis (période de retour ramenée de 25 à 10 ans), ce qui devrait réduire le nombre de communes déboutées.
- L'expert missionné par l'assureur est désormais soumis à des obligations précises de compétence, d'indépendance et de contenu de rapport, assorties de sanctions (décret du 3 décembre 2024).
- Les acquéreurs sont mieux informés : l'état des risques annexé à toute vente doit mentionner les sinistres sécheresse déjà indemnisés et les arrêtés de catastrophe naturelle antérieurs.
Ce qui a été resserré
- La garantie ne couvre plus que les dommages susceptibles d'affecter la solidité du bâti ou d'entraver son usage normal. Les fissures purement esthétiques ou superficielles sont exclues, ce qui ouvre un terrain de discussion technique avec l'expert sur la gravité des désordres.
- L'indemnité doit être affectée à la réparation effective du bâtiment, selon le rapport d'expertise. Elle ne peut plus être perçue puis conservée sans travaux, sauf exception lorsque la reconstruction sur place n'est pas raisonnable.
- Les désordres affectant un bâtiment encore dans le délai de la garantie décennale relèvent en principe des constructeurs et de l'assurance dommages-ouvrage, et non du régime des catastrophes naturelles.
- La franchise légale reste de 1 520 euros pour une habitation (3 050 euros pour un local professionnel).
Quand la responsabilité des constructeurs prend le relais
L'arrêté de catastrophe naturelle n'est pas la seule voie, et ce n'est pas toujours la meilleure. L'article 1792 du code civil rend le constructeur responsable de plein droit, pendant dix ans à compter de la réception, des dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination, « même résultant d'un vice du sol ». Le législateur a donc expressément prévu l'hypothèse qui nous occupe : un constructeur qui a implanté des fondations superficielles sur un sol argileux sans étude géotechnique, ou sans suivre ses préconisations, engage sa garantie décennale, et avec elle son assureur. La sécheresse n'est pas un cas de force majeure lorsque le risque était connu, et la carte d'exposition le rend désormais difficile à ignorer.
Pour une maison de moins de dix ans, le réflexe doit donc être de déclarer le sinistre à l'assureur dommages-ouvrage s'il en existe un, puis de solliciter, le cas échéant, la désignation d'un expert judiciaire sur le fondement de l'article 145 du code de procédure civile. L'expertise judiciaire permet de déterminer la cause exacte des fissures, de chiffrer les reprises nécessaires (micropieux, longrines, injections de résine) et d'identifier les responsables : constructeur, maître d'œuvre, bureau d'études de sol, et leurs assureurs respectifs.
La question se pose aussi lors des ventes. Le vendeur qui a connu des fissures, qui a déclaré un sinistre ou qui a fait reboucher et enduire ses façades avant la vente ne peut pas se retrancher derrière la clause d'exclusion de garantie des vices cachés : la jurisprudence considère de façon constante qu'un vendeur qui connaissait l'existence, l'origine et la gravité des désordres n'est pas de bonne foi. L'acquéreur dispose alors de l'action en garantie des vices cachés, et le cas échéant de l'action pour dol, outre les recours contre le diagnostiqueur et le notaire en cas d'état des risques incomplet.
Les réflexes à adopter
+---------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------+
| Vous êtes propriétaire d'une maison fissurée |
| |
| - Photographiez et datez les fissures, posez des témoins, et faites établir un constat de commissaire de justice avant toute réparation. |
| |
| - Signalez le sinistre en mairie sans attendre : c'est la commune qui demande la reconnaissance de l'état de catastrophe naturelle. |
| |
| - Surveillez le Journal officiel ou le site de votre commune ; vous n'aurez que 30 jours après la publication de l'arrêté pour déclarer le sinistre à votre assureur, de préférence par lettre recommandée. |
| |
| - Ne signez pas le rapport d'expertise d'assurance sans l'avoir fait relire : la qualification « esthétique » d'une fissure peut vous priver de toute indemnisation. |
| |
| - Si la maison a moins de dix ans, pensez d'abord à l'assurance dommages-ouvrage et à la garantie décennale du constructeur. |
| |
| - Si votre commune est déboutée, un recours est possible contre le refus de reconnaissance, et les voies de la responsabilité des constructeurs restent ouvertes. |
+---------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------------+
+------------------------------------------------------------------------------------------------------------------------------------------------------------------+
| Vous achetez ou vous faites construire |
| |
| - Consultez le classement de la parcelle sur Géorisques et exigez l'étude géotechnique que la loi impose en zone d'exposition moyenne ou forte. |
| |
| - Demandez l'historique des arrêtés de catastrophe naturelle de la commune et des sinistres déclarés sur le bien, qui doivent figurer dans l'état des risques. |
| |
| - Faites vérifier par votre constructeur que les fondations prévues correspondent bien aux conclusions de l'étude de sol, et conservez tous les documents. |
| |
| - Souscrivez une assurance dommages-ouvrage : c'est elle qui préfinancera les réparations en cas de sinistre dans les dix ans. |
+------------------------------------------------------------------------------------------------------------------------------------------------------------------+
Conclusion
Le retrait-gonflement des argiles illustre parfaitement ce que le changement climatique fait au droit immobilier : un aléa jadis exceptionnel devient une donnée permanente, les régimes d'indemnisation se tendent, et la frontière entre la catastrophe naturelle, qui relève de l'assurance habitation, et le vice de construction, qui relève des constructeurs, devient l'enjeu central de chaque dossier. Cette frontière est juridique autant que technique, et c'est là que l'accompagnement par un avocat spécialisé fait la différence : choisir le bon fondement, ne laisser passer aucun délai, obtenir une expertise contradictoire et faire chiffrer la réparation réelle du bâti, et non un simple rebouchage.
Votre maison se fissure, votre assureur refuse sa garantie, votre commune a été déboutée ? Les avocats du réseau ANADIC établissent un premier diagnostic gratuit sous 48 heures et vérifient en priorité les délais qui s'imposent à vous.
Me Geneviève SROUSSI, Présidente — Me Éric SURZUR, Vice-Président de l'ANADIC
Association Nationale des Avocats en Droit Immobilier et de la Construction — www.anadic.fr